小额贷款利息:降低门槛背后的隐秘成本
近年来,随着互联网金融的迅速发展,小额贷款已经成为小微企业和个体工商户融资的重要手段。它们以其门槛低、放款快、灵活便捷的特点受到市场的广泛欢迎。
低成本与高风险并存
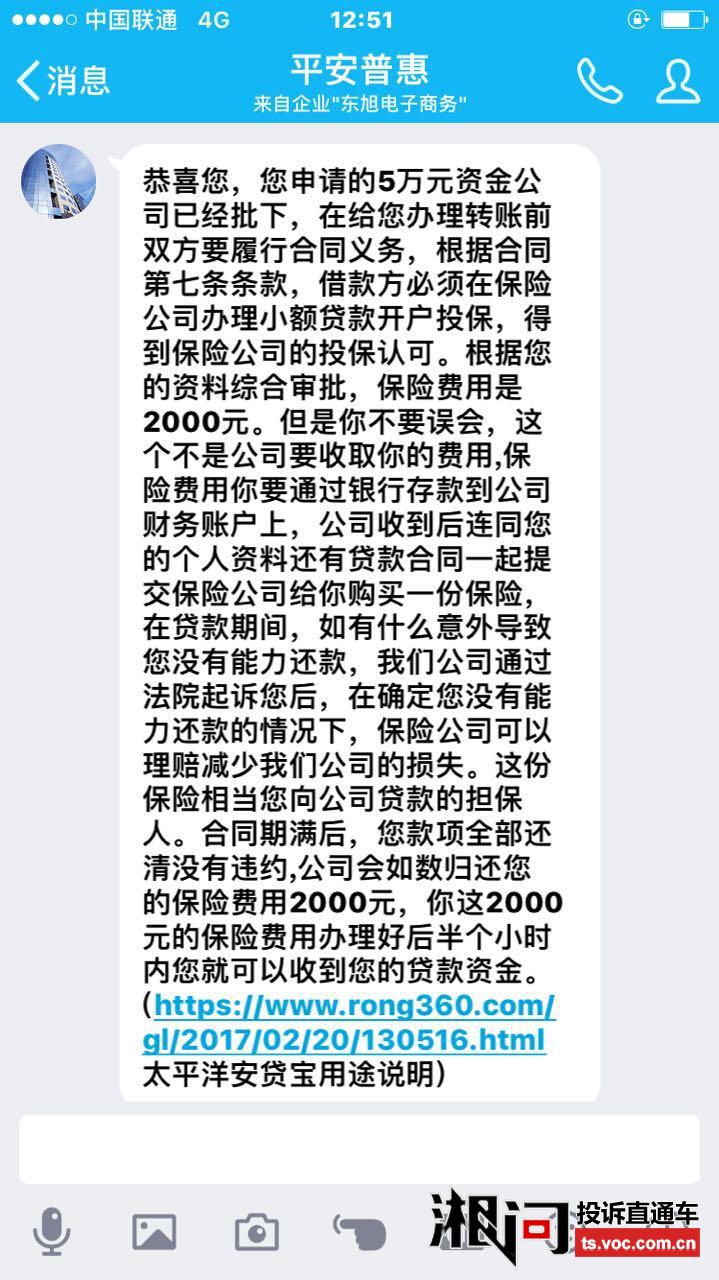
尽管小额贷款方便快捷,它的利息问题却一直是企业和借款人的关注点。相比于传统银行贷款,小贷公司的利率通常较高。这不仅仅是市场竞争的结果,更重要的是由于其运营成本和风险控制的多重因素造成的。相较于大额贷款,小额度的资金更容易被银行忽视,因此在审核时往往需要更高的利率来弥补这一差距。
利率调整的因素
近年来,政府多次出台政策降低实体经济融资成本,希望减少企业的负担。“降息”成为金融市场的一个热门话题。不过,对于小额贷款来说,其灵活性和门槛低的优势并没有随着整体利率的下降而减弱。在不同地区、不同时间点以及不同类型的小贷公司中,利息率的表现差异较大。
小微企业和个体户的选择
那么,小微企业和个体工商户应该如何选择适合自己的贷款方式呢?首先,应仔细对比多家金融机构的借款条件和成本;其次,可以根据自身业务特点和现金流情况合理安排还款计划。有些情况下,分期还款或者短期贷款能更好地匹配企业资金需求,减少利息负担。
结语:谨慎决策
总而言之,在享受小额贷款带来的便利的同时,企业和个人也应该充分考虑到潜在的风险与成本。利率的选择不仅仅是数字上的高低,更是战略性和长期性的决策。只有根据自身实际情况,做出理智评估和选择,才能真正从借款中获益,实现健康可持续发展。