轻松掌握小额贷款利息的基本知识
在当今经济快速发展的社会,越来越多的人选择通过小额贷款来解决生活中的燃眉之急。但往往许多人对小额贷款的利息并不是十分了解。这篇文章将会帮助大家弄清楚这个话题。
随着移动支付和互联网金融的发展,小额贷款已经成为一种便捷且灵活的融资方式。与传统银行贷款相比,其流程更为简便快捷,无需繁琐的手续,这使得很多上班族、自由职业者以及小型创业者能够更方便地获得资金支持。
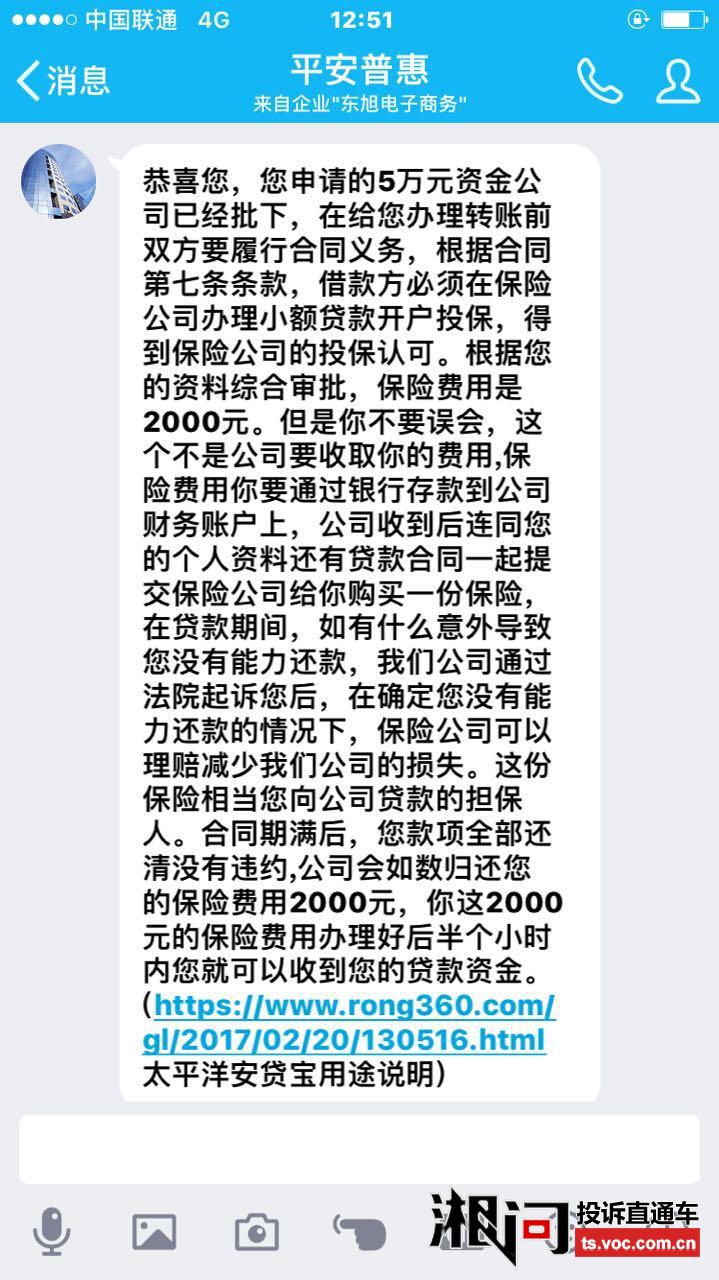
不过,在享受便利的同时,大家也需要对其利息有一定的了解。一方面,这有助于我们更好地管理个人财务;另一方面也可以提高我们在借贷过程中的安全性与合理性(尤其是面对一些不良商家)。
首先,我们要清楚小额贷款的两种主要利率情况:固定利率和浮动利率。前者是指在整个借款期间,无论市场环境如何变化,借款人所支付的小额贷款利息都是不变的;而后者则根据不同时间段内的市场波动进行调整。例如,在经济稳定期间可能会降低利息成本,在面临通货膨胀压力时,则可能上调费率。
其次,在选择小额贷款机构时,我们需要关注其收费标准是否透明公开。部分平台虽然宣传月息较低甚至宣称“零利率”,但会额外收取其他费用比如管理费、服务费等;还有一些则是采用先扣息后放款的方式,在借款本金中直接扣除一部分作为利息。这就提醒我们在签署合同时前要看清楚合同条款,避免不必要的麻烦。
此外,合理规划还款计划也非常重要。虽然一些小额贷款平台允许灵活分期付款甚至延期还款,但是这样容易导致负债增加、信用记录受损等问题发生。因此,在获得资金之后应当根据自身经济状况和预期收入水平制定一个可持续的还款方案。
总之,面对这个充满诱惑与挑战的世界,每个人都需要成为自己的财务管理者。只有充分了解不同类型的贷款产品及其特点,并采取科学合理的方法去使用它们,才能真正把握住机遇并规避风险,在享受金融便利的同时实现财务自由。