利息与小额贷款:理解其间的微妙关系
在经济活动中,人们常常会遇到各种贷款产品。本文将探讨一种广泛存在的贷款方式——小额贷款,并浅析其利息构成。
小额贷款的入门 首先,我们所指的小额贷款是一种提供给个体工商户、小微企业主等个人或中小企业的金融帮助,通常额度较低但灵活度较高。相较于传统的银行贷款,它更注重借款人的资金需求而非严格的信用评分审查。
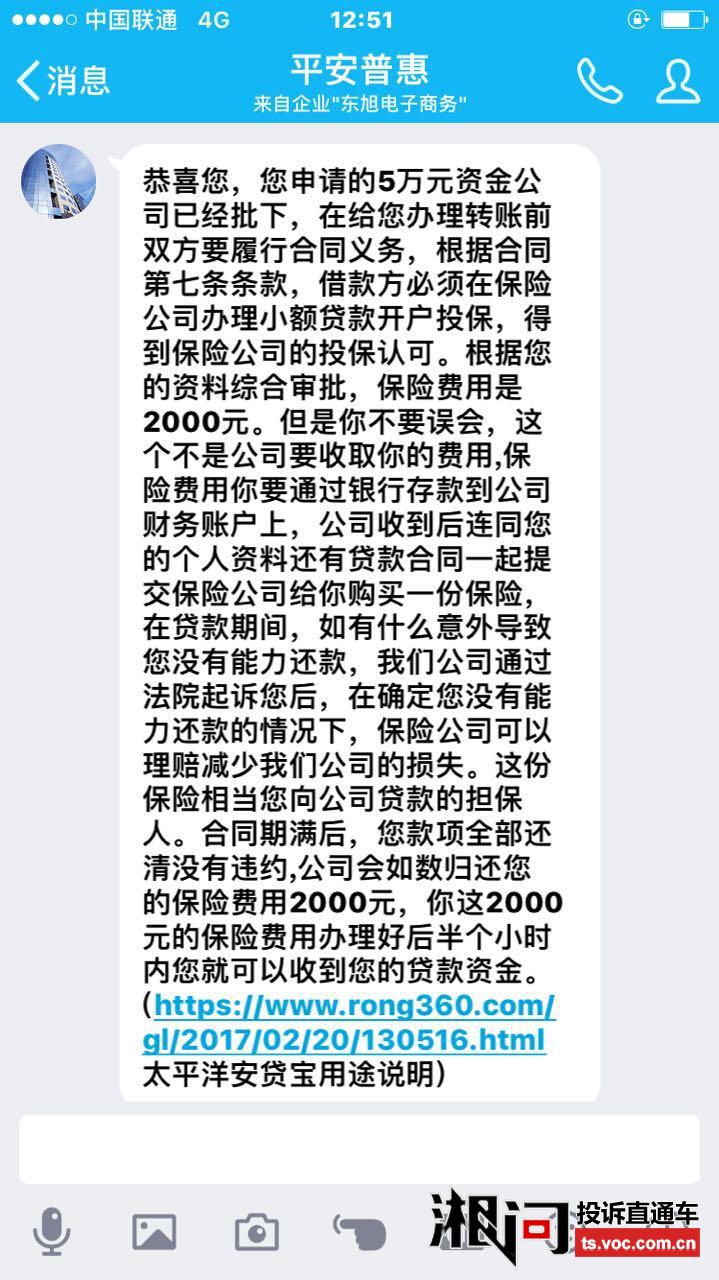
然而,正如硬币有两面一样,小额贷在为众多创业者提供支持的同时,其利率也引发了不少关注。这里的利息不仅与本金成正比,还受到贷款期限、还款方式等因素影响。
理解小额贷款的利息结构 通常,小额贷款的利率范围较广,大致可以从年化20%到40%不等。相比而言,传统银行的个人消费贷或按揭贷款的利率则会低很多。这是因为小额贷的主要目的是填补市场空白,因此需要更高的利息来确保借贷双方的利益平衡。
为了更直观地理解这一点,我们可以做一个假设例子:小王是一位个体商人,他通过小额贷款获得5万元的经营周转资金,并约定3个月还清本金及利息。若采用年化36%的利率计算,则总共需支付约1,800元的利息。
贷款金额对利息的影响 有趣的是,在一些情况下,小额贷的利率虽高于传统借贷方式,但它提供的灵活性使得借款人可以在短时间内快速获取所需资金。比如上述例子中的小王,如果没有其他融资渠道,这笔钱对他而言无疑是雪中送炭。
此外,不同的还款方法也会导致最终需要支付的利息数额不同。常见的有等额本息和到期还本付息两种方式,前者每月固定偿还部分本金及相应金额的利息;后者则是所有本金加上全部利息在约定时间一次性付清。
综上所述,理解小额贷款时不仅要看其利率高低,还要考虑自身情况选择适合自己的贷款类型。正如一把伞,在雨天能为你遮风挡雨;而在晴朗的日子里则可能显得稍显多余一般,不同的金融工具也应根据实际情况灵活运用。