小额贷款利息解析:透明与规范的重要性
在如今经济环境变化无常的背景下,许多小微企业主和个体经营者面临着融资难、成本高的困扰。作为解决这一难题的一种手段,小额贷款因其灵活高效的特点而备受青睐。但随之而来的一个重要问题就是如何合理理解并计算小额贷款的利息。
小额贷款与传统借款的区别
相较于传统银行贷款,小额信贷业务更加注重借款人的真实需求,更侧重于快速响应市场变化和满足“首贷人群”的融资缺口。因此,在利息率上,一般会比传统银行贷款要高一些。但这种差异并非毫无道理,其背后反映了金融机构为控制风险而做出的成本补偿。
利息计算方式
小额贷款的利率结构多种多样,主要包括年化固定利率、浮动利率以及等额本息等方式。其中,固定利率便于借款人提前规划还款资金;浮动利率则会随着市场利率变动调整实际支付利息数量。此外,“等额本金”或“组合利率”等形式也常见于各类小型融资平台。
注意事项与建议
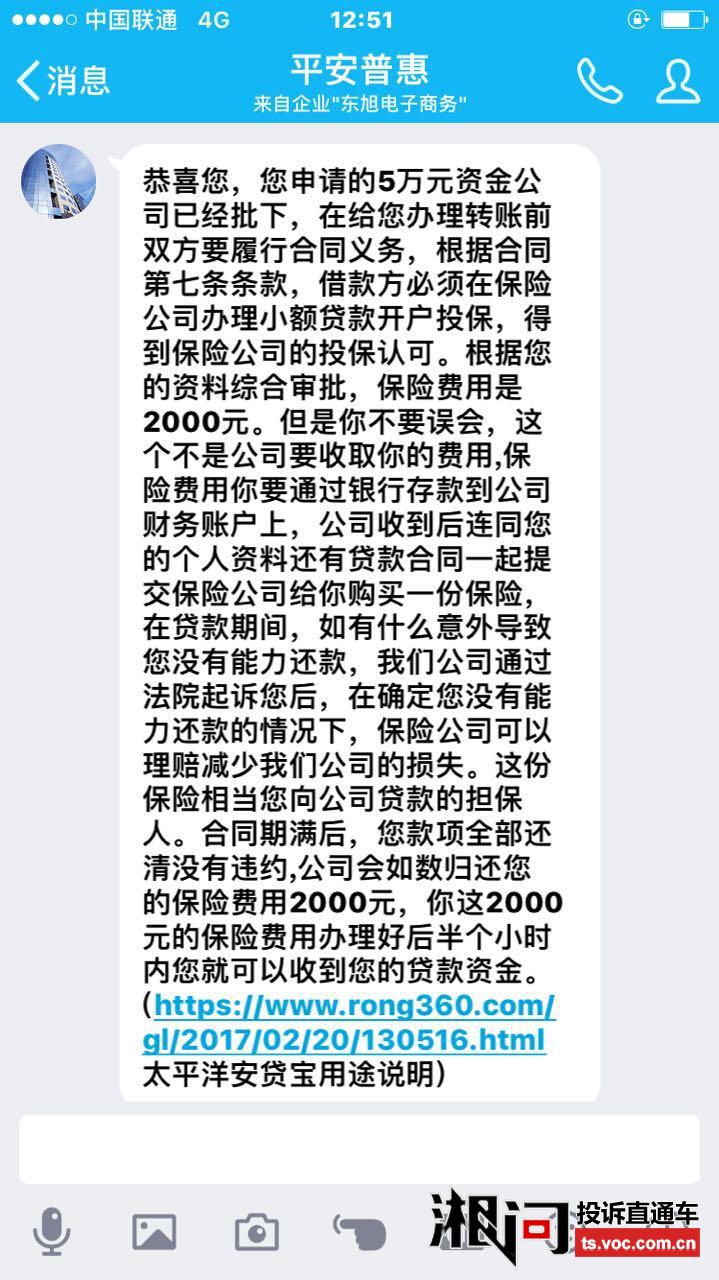
在选择小额贷款时,一定要关注相关条款细节。比如合同中是否明确标注了贷款期限到期日、按期偿还的具体操作方式以及逾期罚息规则等等。同时也要留心是否存在隐性费用,这些都会对最终的实际利息产生影响。
透明化与规范化的必要性
随着政府加强对金融市场的监管力度,许多地方陆续出台政策要求提高金融服务透明度和规范化水平。这对保护消费者权益起到了积极作用,避免了因信息不对称导致的盲目借贷风险。“一目了然”的利率计算方式能让用户更清晰地理解资金使用成本,并做出更加理智的选择。
最后总结而言,在追求便捷高效的融资体验之外,我们还应重视与关注小贷业务背后的复杂性。通过科学合理的了解和选择,每位借款人可以更好地管理自己的财务状况并实现长远的发展目标。