小额贷款利息走势分析
近年来,随着互联网金融的不断发展,小额贷款成为越来越多小微企业和个体户解决短期资金需求的重要途径。在众多服务中,小额贷款的利率水平始终是用户关注的焦点。本文将带你一起探究当前市场的利率状况、发展趋势以及影响因素。
小额贷款市场概览
在过去几年里,受国家政策扶持及互联网技术的支持,小贷行业的竞争格局发生了巨大变化。一方面,传统金融机构纷纷推出针对小微企业的贷款产品;另一方面,各种新兴的小额贷款平台如雨后春笋般涌现。众多产品的出现为用户提供了多样化的选择空间。
利率水平现状分析
目前市面上小额贷款的年化利率大致在8%-36%之间波动。其中,不同借款平台根据借款人信用状况、还款能力等因素实行差异化定价。一般来说,在其他条件相同的情况下,有良好信用记录且收入稳定的用户享受更低的资金成本。
低利率与高风险并存的现象
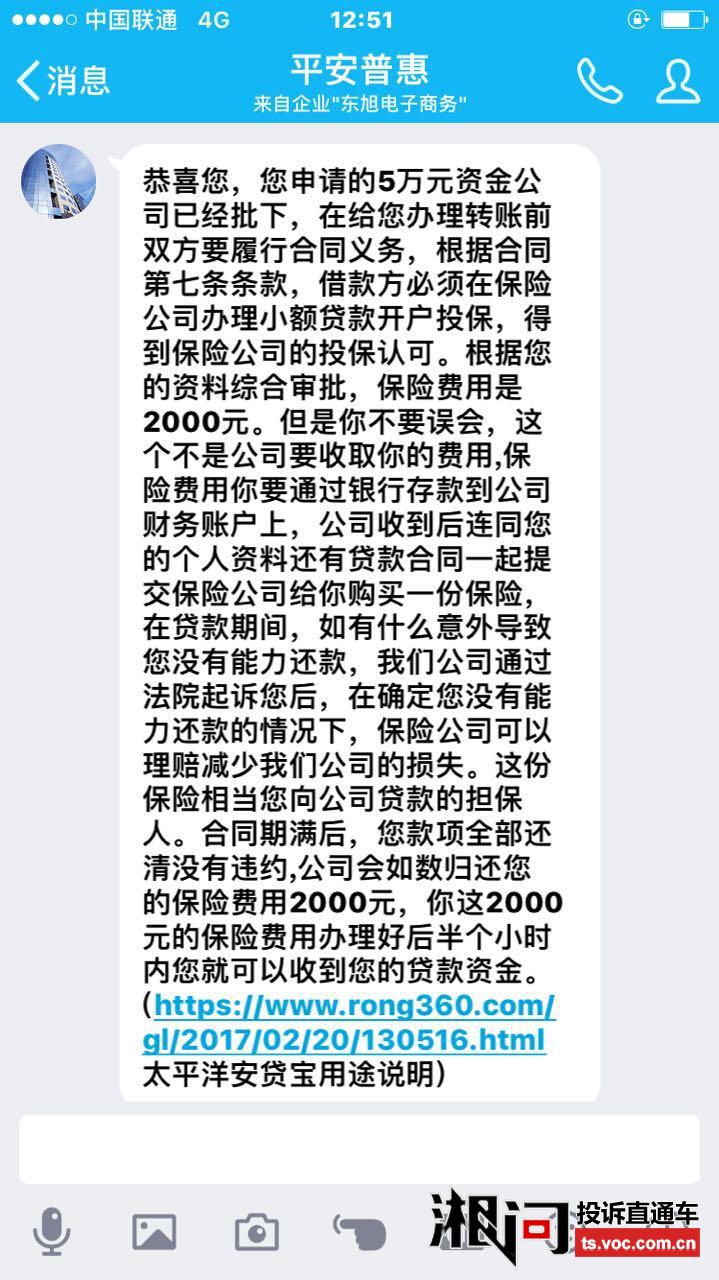
需要指出的是,并非所有的小额贷款产品都具备较高的性价比。一些新兴的P2P小贷平台为了吸引用户,可能会采取较低甚至免费的费率策略来抢占市场份额。然而,在实际操作中,这类机构往往通过收取隐性费用、要求附加服务或者延长借款期限等方式来弥补成本和风险。
影响利率的主要因素
在考察某个特定小额贷款产品的利率时,除了考虑其经营性质之外还应关注以下几个关键点: - 借款人信用度 —— 一般来说,借款人信用越好、收入越稳定,则借贷利率越低。 - 借款期限 —— 长期借款相比于短期借款通常会伴随着更高的利率水平。 - 贷款用途 —— 商业性质的贷款可能获得低于消费类贷款的利率。
案例分析:疫情期间的小额贷款市场变化
以2020年新冠疫情为例,在经济环境受到一定冲击的大背景下,许多小微企业遇到了经营困难。因此,一些提供小额贷款服务的企业适时调整策略,为特定行业或群体推出了优惠利率的产品,并减免部分手续费甚至赠送保险保障等增值服务,以此来帮助客户渡过难关。
结语:理性看待利率水平
总体来看,在选择小额贷款服务时不仅要关注其表面的利息高低,更要考察背后的成本结构、服务质量以及还款方式等因素。此外,消费者应当强化风险意识,切勿因贪图短期低成本而忽视了长期偿还压力及潜在违约风险。